BCG Raporu: Avrupa Otomotiv Satış Sonrası Pazarı 116 Milyar Avroya Ulaşacak Ancak Büyüme Hızı Yavaşlayacak
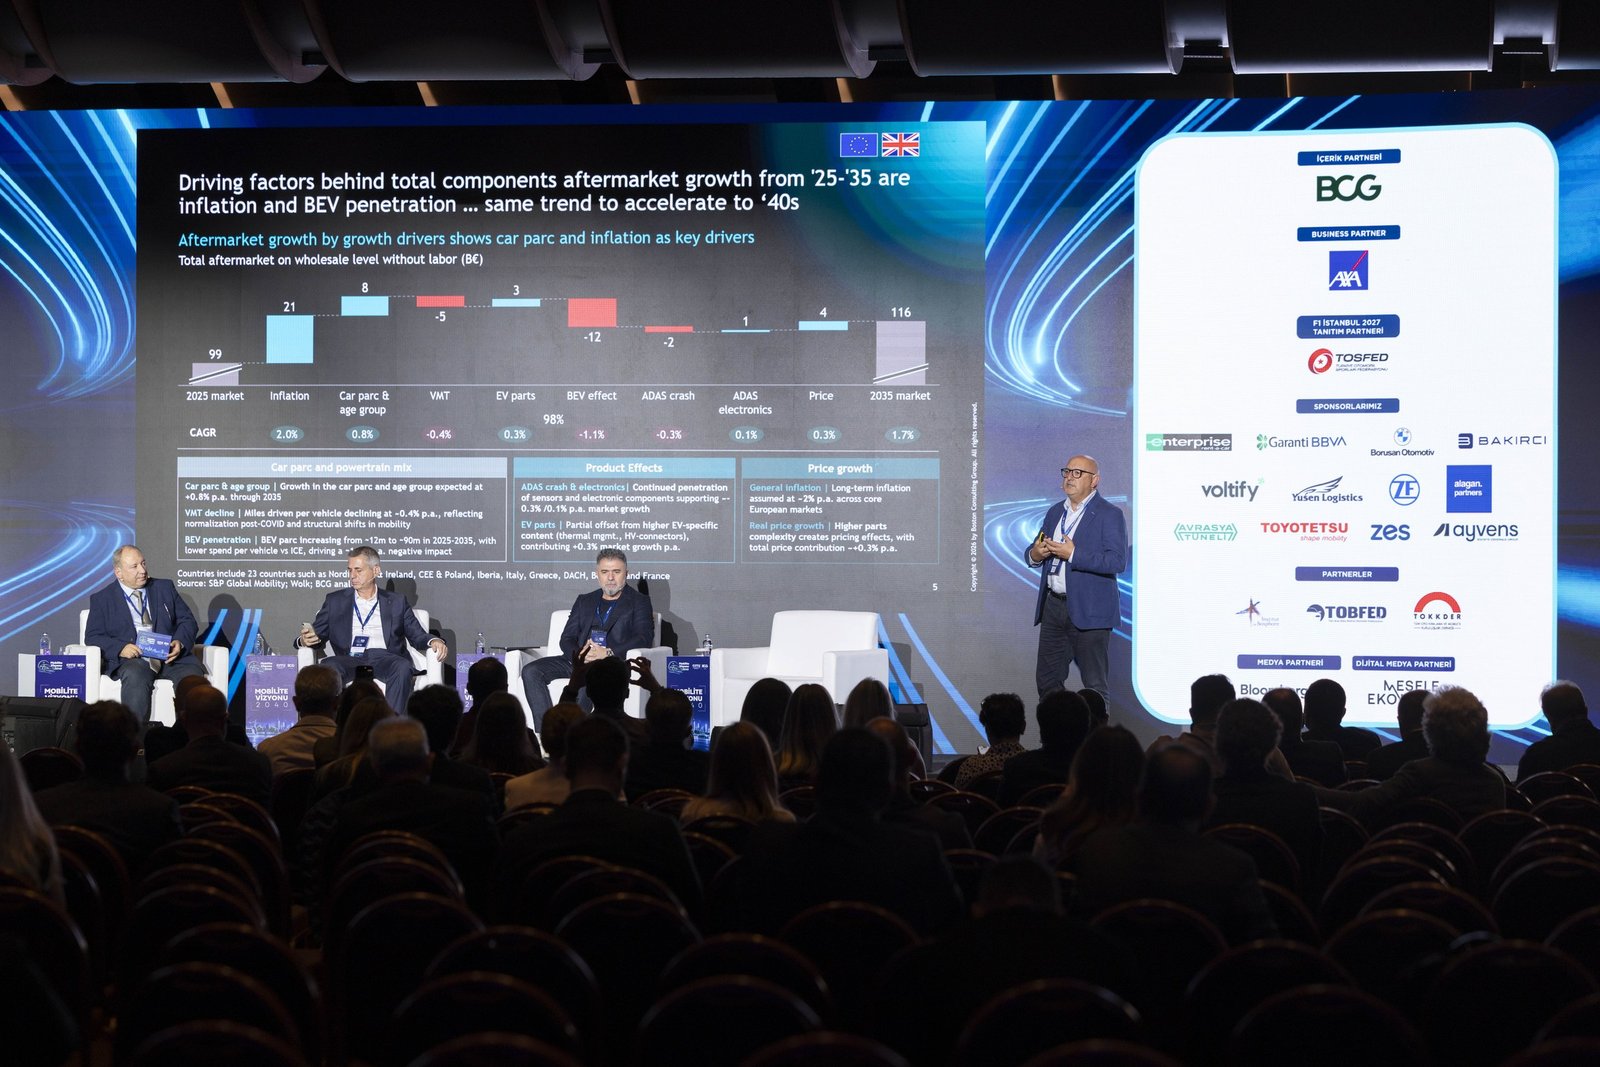
Küresel yönetim danışmanlığı şirketi Boston Consulting Group (BCG), Avrupa otomotiv satış sonrası hizmetler sektörünün geleceğine ışık tutan yeni araştırmasını yayımladı. Araştırma sonuçlarına göre, 2021-2025 döneminde yıllık ortalama yüzde 4,7 oranında büyüme kaydeden Avrupa satış sonrası pazarının yıllık bileşik büyüme hızının 2035 yılına kadar yüzde 1,7 seviyesine gerileyeceği öngörülüyor. Pazarın toplam büyüklüğü nominal olarak 2025 yılındaki 99 milyar avro bandından 2035'te 116 milyar avroya yükselecek olsa da, sektördeki rekabet dinamikleri köklü bir değişim sürecine giriyor.
Geçmiş yıllarda araç parkındaki sayısal artış satış sonrası pazarını doğrudan besleyen ana motor konumundayken, yeni dönemde araç kullanım alışkanlıklarındaki değişim, elektrifikasyon ve gelişen otonom teknolojiler bu yapıyı dönüştürüyor. Araştırma, sektörde rekabetin artık işlem hacminden parça başına yaratılan katma değere ve teknolojik yetkinliklere doğru kaydığını ortaya koyuyor.
Konuya ilişkin Mobility Vision 2040 kapsamında değerlendirmelerde bulunan BCG Kıdemli Yönetici Ortağı Aykan Gökbulut, pazarın yapay zekâ ve katma değerli hizmet odaklı yeni bir döneme geçtiğini vurguladı. Araçların yıllık katettiği mesafenin azaldığına dikkat çeken Gökbulut, 2020 öncesinde yılda ortalama 13 bin kilometre yol kat eden bir aracın günümüzde yaklaşık 10 bin kilometreye gerilediğini belirtti. Yılda 3 bin kilometrelik bu düşüşün yanı sıra otonomi ve aktif güvenlik donanımlarındaki ilerlemelerin kaza risklerini ve kaporta-hasar onarım sıklığını hissedilir derecede azalttığı ifade edildi.
Elektrikli araçların (BEV) Avrupa yollarındaki payının bugünkü yüzde 4 seviyesinden 2035 yılında yüzde 26’ya tırmanması bekleniyor. Elektrifikasyonun daha az hareketli parça ve düşük rutin bakım ihtiyacı nedeniyle pazar büyümesine yıllık yaklaşık 0,7 puanlık fren etkisi yaratacağı hesaplanıyor. Buna karşın yüksek voltajlı batarya sistemleri, güç elektroniği ve termal yönetim gibi karmaşık donanımların onarımı, servis başına düşen fatura büyüklüğünü ve nitelikli işçilik gelirlerini yukarı çekecek.
Avrupa araç parkındaki yaşlanma da satış sonrası dinamiklerini doğrudan etkileyen diğer kritik unsuru oluşturuyor. Kıtadaki araçların ortalama yaşı 12 yılı aşmış durumda. 2021 yılında parkın yüzde 23'ünü oluşturan 16 yaş ve üzeri araçların payının 2030'lu yıllarda üçte birin üzerine çıkması bekleniyor. Bu tablo, elektrikli araçların düşük servis ihtiyacına rağmen yaşlanan geleneksel araçların bakım, onarım ve yedek parça talebini uzun süre canlı tutacağını gösteriyor. Dönüşümün batı ve kuzey Avrupa'da daha hızlı, güney ve doğu Avrupa'da ise kademeli ilerleyeceği öngörülüyor.
Mülkiyet modellerindeki değişim de müşteri temasını yeniden şekillendiriyor. Filo mülkiyetindeki araç payının 2035'e kadar yüzde 8'den yüzde 20'ye çıkması, hasar onarımlarının ise yaklaşık yüzde 70'inin sigorta şirketlerince yönlendirilmesi bağımsız servislerin müşteri ilişkilerini zorluyor. Bununla birlikte doğrudan tedarik sağlayan çevrim içi B2B platformlar geleneksel dağıtım zincirini dönüştürürken; uzaktan arıza teşhisi, öngörücü bakım, yapay zekâ destekli parça tahmini ve müşteri deneyimi yönetimi pazar oyuncuları arasındaki yeni rekabet zeminini belirliyor.